

Mit Rekordgewinnen, Eigenkapitalrenditen nahe historischer Höchststände und attraktiven Kapitalmarktbewertungen hebt sich der Bankenmarkt in Zentral- und Südosteuropa (CE/SEE) deutlich von Westeuropa ab. „Die Ertragslage ist weiter sehr, sehr gut. Auch für 2026 und 2027 sehen wir eine solide Entwicklung“, sagt Raiffeisen-Chefökonom Gunter Deuber, Leiter von Raiffeisen Research, bei der Präsentation der regionalen Bankenstudie.
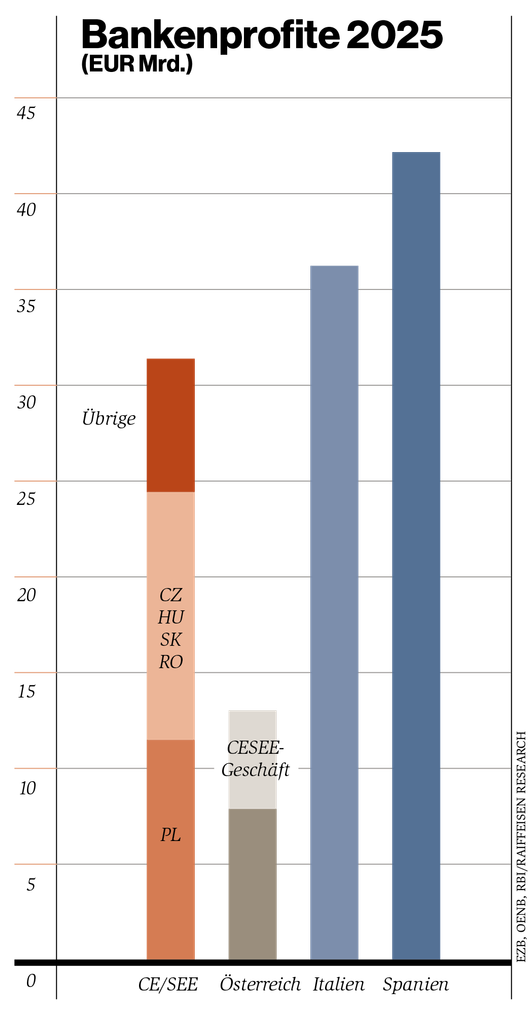
Voraussetzung dafür sei natürlich, dass es zu keinen neuen geopolitischen Schocks komme. 2024 und 2025 erzielten die Kreditinstitute der Region bereits Rekordgewinne in Höhe von 29,8 Mrd. bzw. 31,5 Mrd. Euro. Getrieben werden diese durch ein robustes makroökonomisches Umfeld, einen kräftigen Kreditzyklus in der Region und eine margenunterstützende geldpolitische Ausrichtung. Zum Vergleich: Österreichs Banken erzielten im Vorjahr einen Gewinn von rund 12 Mrd. Euro, wobei 40 bis 50 Prozent aus dieser Region stammten.
Der Gewinnpool der Region könnte vor dem Hintergrund der aktuellen geldpolitischen Bedingungen und dem anhaltenden wirtschaftlichen Aufholprozess bis zum Jahr 2030 auf 37 bis 38 Mrd. Euro ansteigen, also in etwa auf das italienische Niveau. „Das macht 14 Prozent des Euroraums aus, wobei die Aktiva circa 5 Prozent betragen“, verdeutlicht Deuber die Ertragskraft. Damit sei die Region hinreichend groß geworden, um im europäischen Kontext grenzüberschreitende paneuropäische Bankgeschäftsmodelle zu betreiben. Noch vor fünf Jahren hat das Ertragspotenzial nur rund 15 Mrd. Euro betragen.
„Die Rentabilität bleibt trotz einer gewissen Abschwächung nahe dem Spitzenniveau“, analysiert der Finanzexperte. Gemessen an der Eigenkapitalrendite (RoE) behält der Bankensektor in Mittel- und Südosteuropa seinen deutlichen Vorsprung gegenüber westlichen Konkurrenten bei und hält im ersten Halbjahr 2026 bei rund 16 Prozent. Zum Vergleich: Das Bankensystem der gesamten Eurozone liegt bei 8,7 Prozent, der österreichische Markt zwischen 8 und 9 Prozent. Der derzeitige Rentabilitätsvorsprung der Region von 7 bis 8 Prozentpunkten übersteige den langfristigen Durchschnitt von etwa 6 Prozentpunkten.
„Ertragslage gut abgesichert“
Rückenwind kommt auch von der Geldpolitik: Die Europäische Zentralbank (EZB) hob im Juni und September den Leitzins zweimal an – zuletzt um 25 Basispunkte auf 2,65 Prozent. „Wir erwarten, dass die EZB im Zweifel sogar über 3 Prozent geht und dann wieder runterkommt“, so Deuber. Auch in der CE/SEE-Region habe es bereits erste Erhöhungen gegeben. Dort beträgt der Leitzins im Schnitt etwas über 5 Prozent. „Damit wird die Ertragslage gut abgesichert“, so Deuber.
Der geldpolitische Rückenwind habe zudem auch Finanzwerte an den Börsen beflügelt. Aktionäre dürften angesichts der Kursperformance nun wieder eher bereit sein, „ein wenig auf Dividende zu verzichten, was Übernahmespielräume schafft, auch wenn die Multiples höher sind“, ist Deuber überzeugt.
Hohe Kreditqualität
Die robuste makroökonomische Entwicklung der Region spiele auch bei den notleidenden Krediten eine Rolle. Bei den drei zentraleuropäischen Ländern Tschechien, der Slowakei und Ungarn betrage die Quote der notleidenden Kredite (NPL) gar nur 1,8 Prozent. „Das liegt sogar unter dem Wert für den Euroraum, wobei das Ertragspotenzial aber höher ist“, erinnert Deuber. In Südosteuropa betrage diese 2,7 Prozent. Zum Vergleich: In Österreich liege der Gesamtmarkt bei rund 3 Prozent.
Die Aktiva-Qualität in den CE/SEE-Märkten sei damit „deutlich besser und solider“ und mit weniger Aufwärtsrisiken versehen als teilweise in Westeuropa. „Und das zeigt sich natürlich auch in der Ertragsentwicklung und der Kapitalmarktbewertung“, so Deuber. Auch die Kreditqualität in unter Druck geratenen Sektoren wie Gewerbeimmobilien bleibe solide und liege in den meisten Fällen unter den entsprechenden Vergleichswerten etwa von Österreich und Deutschland.
Krisenfest
„Die Volkswirtschaften der Region zeigen eine hohe Resilienz inmitten der Krise und das Wachstum bleibt intakt“, konstatiert Deuber. So dürften die fünf Länder Zentraleuropas (Tschechien, Ungarn, Polen, die Slowakei und Slowenien) 2026 im Schnitt um 2,7 Prozent und im kommenden Jahr um 2,6 Prozent zulegen.
Hervorzuheben dabei sei, dass sich das Wachstum in Ungarn nach dem politischen Turnaround im April dieses Jahres von 0,5 Prozent auf 1,7 Prozent beschleunigen dürfte und nächstes Jahr auf 2,4 weiter zulegen sollte. Deutlich schwächer performt dagegen die Subregion Südosteuropa mit einem erwarteten Plus in diesem Jahr von 1,1 Prozent und 2,1 Prozent im kommenden Jahr.
„Zentral- und Südosteuropa bleibt eine der attraktivsten Regionen Europas für das Wachstum im Bankensektor“, betont Deuber. Gestützt durch solide inländische Fundamentaldaten und externe Rückwenwindfaktoren, darunter EU-Fördermittel, deutsche Konjunkturmaßnahmen und die Neuausrichtung der Lieferketten, dürfte sich das durchschnittliche Kreditwachstum im zweistelligen Bereich einpendeln. Die Privatkundenkredite werden voraussichtlich trotz selektiver makroprudenzieller Straffungsmaßnahmen ein stärkerer Wachstumsmotor bleiben. „Wir erwarten Wachstumsraten in diesem Bereich von 7 bis 9 Prozent“, prognostiziert der Ökonom.
M&A-Dynamik steigt
Dazu kommt, dass sich die Branchenkonsolidierung weiter fortsetzen dürfte. „M&A-Aktivitäten haben an Dynamik gewonnen, wobei sich Polen und Rumänien als die wichtigsten Schauplätze der Region für Skaleneffekte und Marktanteilsgewinne herauskristallisiert haben“, erklärt Deuber. Gleichzeitig begünstigt die weiterhin geringe Marktdurchdringung vieler Länder ein anhaltendes organisches Wachstum auch in den größeren Volkswirtschaften der Region. Langfristig bleibt Rumänien eine der vielversprechendsten Erfolgsgeschichten und hat das Potenzial, nicht nur nach Bilanzsumme, sondern auch nach Ertragskraft – mehr 4 Mrd. Gewinn jährlich sind bis 2030 möglich – zu den drei größten Bankenmärkten in CE/SEE nach Polen und Tschechien aufzusteigen und Ungarn zu überholen.
Am Markt seien nicht nur westliche, sondern auch lokale Kreditinstitute aktiv. Gerade polnische Banken könnten weiter expandieren, aber auch die ungarische OTP. „Die großen westlichen Spieler, Erste Group, UniCredit und RBI, könnten aber auch noch Appetit auf konsolidierende Transaktionen haben, wie etwa die Addiko-Transaktion der RBI zeigt. Gerade am ungarischen Markt könnte es M&A-Transaktionen geben, je nachdem, wie es etwa mit dem Thema der ungarischen Bankholding weitergeht“, so Deuber. Die große Unbekannte für die Region sei weiterhin, wie stark die italienische Intesa Sanpaolo auf CEE fokussiert bleibt, da es auch viel Konsolidierung auf deren Heimmarkt gibt. Zudem gäbe es immer wieder Indikationen, dass eventuell die französische Société Générale zum Teil oder komplett aus ihren zwei Märkten in der Region, Rumänien und Tschechien, rausgehen könnte. „Insofern kann es in den kommenden Jahren durchaus noch zu Transaktionen mit Appetit von lokalen Akteuren und den internationalen Banken kommen. Abseits des klassischen Bankgeschäftes könnte auch der lokale Asset-Management-Markt eine gewisse Konsolidierung sehen“, so Deuber.
Österreichische Banken bauen ihre regionale Präsenz weiter aus und machen trotzintensiver Konkurrenz durch nationale Marktführer rund 29 Prozent bzw. 33 Prozent derAuslandsengagements in Zentral- bzw. Südosteuropa aus. Vorbehaltlich des Abschlusses der jüngsten M&A-Transaktionen haben sich die beiden österreichischen Hauptakteure strategisch weiter gestärkt: Die Erste Group ist zur größten Bank in Zentraleuropa aufgestiegen, während sich die RBI als Nummer 3 in Südosteuropa etabliert hat – nach der belgischen KBC. Gleichzeitig treten weitere Schwergewichte verstärkt auf den Plan. Die italienische UniCredit könnte ihre Präsenz in Zentraleuropa durch einen Wiedereintritt in Polen über die Commerzbank-Transaktion substanziell ausbauen, während die ungarische OTP mit der Übernahme der baltischen Luminor ihre Expansion in den Euroraum vorantreibt.
Neue Märkte
Darüber hinaus eröffnet nach Ansicht Deubers die geopolitische Neuordnung CE/SEE-orientierter westlicher Banken neue Wachstumsfelder in der Türkei sowie in Zentralasien und dem Kaukasus, getragen von engeren Handelsbeziehungen, wachsender Verkehrsanbindung und zunehmenden strategischen Rohstoffpartnerschaften mit dem Westen. Insbesondere Kasachstan und Usbekistan seien gut positioniert, um von diesen Entwicklungen zu profitieren. Österreichische Banken spielen in dieser neuen Ostexpansion bisher nur eine Nischenrolle. Daher müssen möglicherweise auch sie ihre Bemühungen verstärken, um ihren Kunden in diese Märkte zu folgen, so der Finanzexperte.