

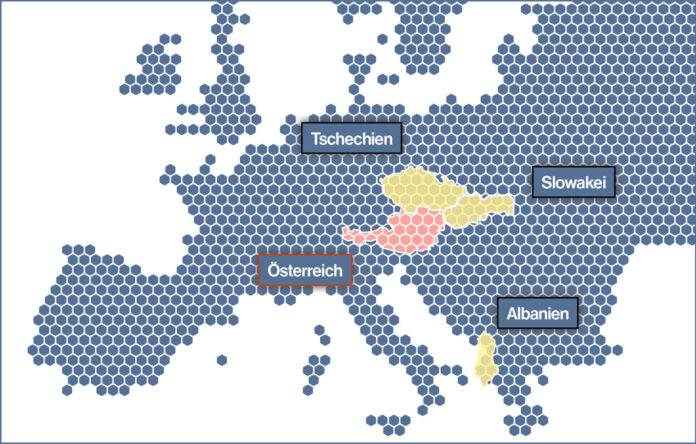
2024 startete die Zusammenarbeit zwischen Raiffeisen und Bitpanda mit einem österreichischen Pilotprojekt. Die Raiffeisenlandesbank Niederösterreich-Wien integrierte als erste traditionelle Bank in der EU die Infrastruktur des Wiener Fintechs und ermöglichte so ihren Kunden den Handel mit digitalen Assets in der gewohnten „Mein ELBA“-Umgebung. Nach und nach wurde das Modell innerhalb der österreichischen Raiffeisenorganisation ausgeweitet. Mittlerweile können auch Kunden im Burgenland, in Salzburg und in Tirol das Angebot nutzen.
Nun folgt der nächste Schritt: Gemeinsam mit der Raiffeisen Bank International (RBI) soll die Zusammenarbeit auf eine gruppenweite Basis gestellt und das Angebot schrittweise in den Netzwerkbanken in Zentral- und Osteuropa ausgerollt werden. Den Anfang machen im ersten Halbjahr 2027 Albanien, Tschechien und die Slowakei. „Als kundenorientierte Bank stehen die Bedürfnisse unserer Kunden für uns im Mittelpunkt. Die Nachfrage nach Krypto-Assets wächst in unseren Märkten kontinuierlich“, sagt RBI-CEO Michael Höllerer. Gleichzeitig soll der Zugang für klassische Bankkunden möglichst einfach bleiben.
Barbara Edelmann
Ziel ist, dass für Kunden ein echter Mehrwert entsteht und nicht einfach nur ein weiterer Button in ihrer App.
Größter Vorteil der Zusammenarbeit liege in der Verbindung zweier Welten: Die Kunden bleiben in ihrem vertrauten Bankumfeld, während Bitpanda die technische Infrastruktur und die Expertise für digitale Assets bereitstellt. Somit lässt sich das Angebot einer traditionellen Bank schnell erweitern. „Für Kunden ist es sehr bequem, auf einer Plattform zu bleiben. Sie kennen die Banking-Lösung bereits und können dann im Grunde mit einem Klick Geld in digitale Assets verschieben“, erklärt Bitpanda-Co-CEO Christian Trummer.
Für Barbara Edelmann, Finanzvorständin von Bitpanda, steht dabei der konkrete Nutzen im Vordergrund. „Ziel ist, dass für Kunden ein echter Mehrwert entsteht und nicht einfach nur ein weiterer Button in ihrer App.“ Entscheidend sei deshalb, dass sich digitale Assets möglichst nahtlos in die bestehende Banking-Erfahrung einfügen. „Idealerweise würden die Kunden gar nicht merken, dass sie im Hintergrund mit einer anderen Technologieschicht interagieren“, sagt Edelmann.
Gerade diese nahtlose Einbindung – ohne ein weiteres Konto zu eröffnen, Geld zu transferieren und einen weiteren KYC-Prozess (Anm.: Know Your Customer; Identitäts- und Legitimationsprüfung von Neukunden) zu durchlaufen – fördere eine breitere Akzeptanz digitaler Assets. Diese seien zwar längst kein Nischenthema mehr, im Massenmarkt aber noch nicht vollständig angekommen, so Trummer.
Zwei Welten
Mit der für die Kunden einfachen Lösung geht allerdings eine sehr komplexe Integration im Hintergrund einher. „Unterschiedliche Banken haben unterschiedliche Infrastrukturen. Aus technologischer Sicht gibt es keine Lösung, die für alle gleichermaßen passt“, sagt Trummer. Entsprechend eng müsse Bitpanda mit jeder einzelnen Bank zusammenarbeiten und die eigene Infrastruktur an die jeweiligen Systeme anbinden.
Hinzu kommt, dass auch die regulatorischen Rahmenbedingungen von Markt zu Markt unterschiedlich sind. Innerhalb der EU bildet MiCAR einen einheitlicheren Rahmen, außerhalb der EU muss das jeweilige Modell an die lokalen Vorgaben angepasst werden. Höllerer betont zugleich, dass Bitpanda auf regulatorischer Ebene stark gewachsen sei und stets mit den jeweils neuesten Vorgaben im Einklang stehe.
Auch organisatorisch würden bei der Kooperation zwei unterschiedliche Welten aufeinandertreffen. Die Erfahrungen aus dem österreichischen Pilotprojekt hätten gezeigt, dass die Zusammenarbeit mit einem externen Partner, der deutlich dynamischer agiere und Entscheidungen schneller treffe als eine klassische Bank, auch ein Lernprozess gewesen sei, so Höllerer.
Start in Albanien
Albanien gehört zu den ersten Märkten, in denen das neue Modell ausgerollt werden soll. Der Markt sei jung, wachse schnell und zeige bereits heute eine entsprechende Nachfrage nach digitalen Investments. Für Vilma Baçe, Retail-Vorständin der Raiffeisen Bank Albania, ist der Schritt daher eine logische Weiterentwicklung des bestehenden digitalen Angebots. Interne Daten würden zudem zeigen, dass tausende Transaktionen zu unterschiedlichen Digital-Asset-Plattformen abfließen. Ziel sei es daher, diese Nachfrage in ein transparenteres und strukturierteres Umfeld zu holen, so Baçe.
Vilma Baçe
Kunden sind bereit, digitale Produkte anzunehmen, wenn sie einen klaren Mehrwert und ein gutes Nutzererlebnis sehen.
Raiffeisen in Albanien verfüge bereits über viel Erfahrung mit digitalen Investmentlösungen. Kunden würden ihre Portfolios zunehmend vollständig online verwalten und auch bei neuen Anlageformen dieselbe einfache Nutzung wie beim täglichen Banking erwarten. Entscheidend sei bei neuen digitalen Produkten, dass sie einen erkennbaren Nutzen bieten und zugleich einfach zu bedienen sind, fasst Baçe zusammen.
Ebenso wichtig bleibe das Vertrauen: Gerade bei weniger vertrauten Anlageklassen müssten Kunden genau wissen, worin und wie sie investieren. Genau hier sieht Baçe die Stärke der Kooperation: Raiffeisen bringe die bestehende Kundenbeziehung und das Vertrauen ein, Bitpanda die Technologie, das Know-how und den Zugang zu den entsprechenden Funktionen.
Auch regulatorisch sieht Baçe gute Voraussetzungen für den Start. Albanien entwickle den rechtlichen Rahmen für Krypto und digitale Assets laufend weiter. „Wir sehen, dass die Behörden bereit sind, diese Entwicklung zu unterstützen“, sagt Baçe.
Mehr als Krypto
Für Rainer Schnabl, RBI-Vorstand für Corporate and Investment Banking Products and Solutions, reicht die Bedeutung der Kooperation weit über den Handel mit Krypto-Assets hinaus. Im Geschäft mit Unternehmen und institutionellen Kunden gehe es vielmehr darum, die zugrunde liegende Technologie – Blockchain, Tokenisierung und die damit verbundenen Anwendungen – für neue Produkte und Prozesse zu nutzen.
„Für mich ist die Frage weniger, ob das passieren wird und ob diese Technologie Teil unserer Infrastruktur wird. Die Frage ist vielmehr, wie schnell es passieren wird“, sagt Schnabl. Einsatzmöglichkeiten sieht er unter anderem im Zahlungsverkehr, bei der Verwahrung von Vermögenswerten, im Kapitalmarktgeschäft und bei Finanzierungen.
Rainer Schnabl
Die Frage ist weniger, ob das passieren wird, sondern vielmehr, wie schnell es passieren wird.
„Unser Ziel ist, innerhalb der nächsten ein, eineinhalb oder zwei Jahre die erste Projektfinanzierung in tokenisierter Form umzusetzen, sodass man sie auf eine Plattform stellen und jemand darin investieren kann.“ Das mag heute noch futuristisch klingen, ist es aus seiner Sicht aber ganz und gar nicht. „Wenn wir eine solche Technologie implementieren und uns ambitioniert in diese Richtung entwickeln – also nicht zu vorsichtig sind, sondern versuchen, Pilotprojekt um Pilotprojekt umzusetzen –, dann sind wir recht gut auf das vorbereitet, was kommt“, ist Schnabl überzeugt, denn die Bank will zu den Vorreitern gehören.
Gleichzeitig räumt Schnabl ein, dass dies ohne externe Partner kaum möglich sein werde. Bitpanda bringe Innovationsgeschwindigkeit und technologisches Know-how ein, die RBI wiederum ihre Erfahrung mit institutionellen Kunden und regulatorischen Anforderungen. Gerade in diesem Geschäft bleibe Vertrauen einer der zentralen Werte.
Auf beiden Seiten werde die Weiterentwicklung Aufwand erfordern. Denn mit der technischen Umsetzung allein sei es nicht getan, auch Prozesse und Denkweisen müssten sich weiterentwickeln. Die nun vereinbarte Partnerschaft markiert damit erst den Ausgangspunkt für die nächsten Schritte.