

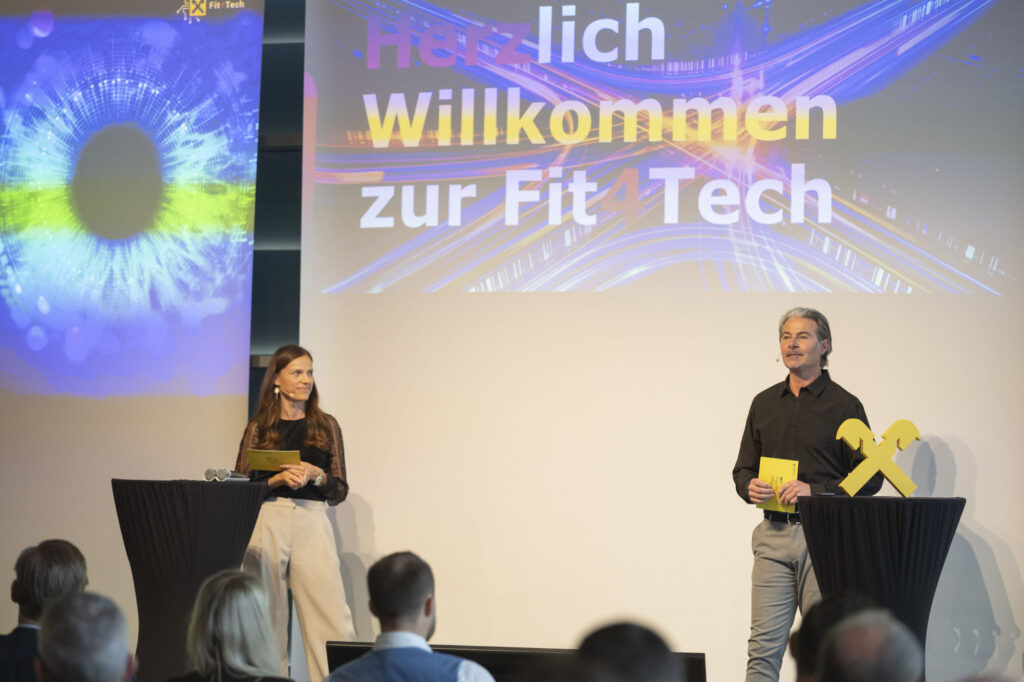
Der technologische Wandel stellt Banken vor immer neue Herausforderungen. „Neue technologische Möglichkeiten verändern die Erwartungen der Kundinnen und Kunden. Digitale Wettbewerber erhöhen zusätzlich den Veränderungsdruck. Entscheidend ist daher, Innovation konsequent zu nutzen und gleichzeitig Sicherheit und regulatorische Anforderungen im Blick zu behalten“, betonen Egle Rammelmüller, Bereichsleiterin IT in der Raiffeisenlandesbank NÖ-Wien (RLB NÖ-Wien), und Dietmar Pucher, Geschäftsführer der Raiffeisen Informatik (R-IT), in ihrer Begrüßung.
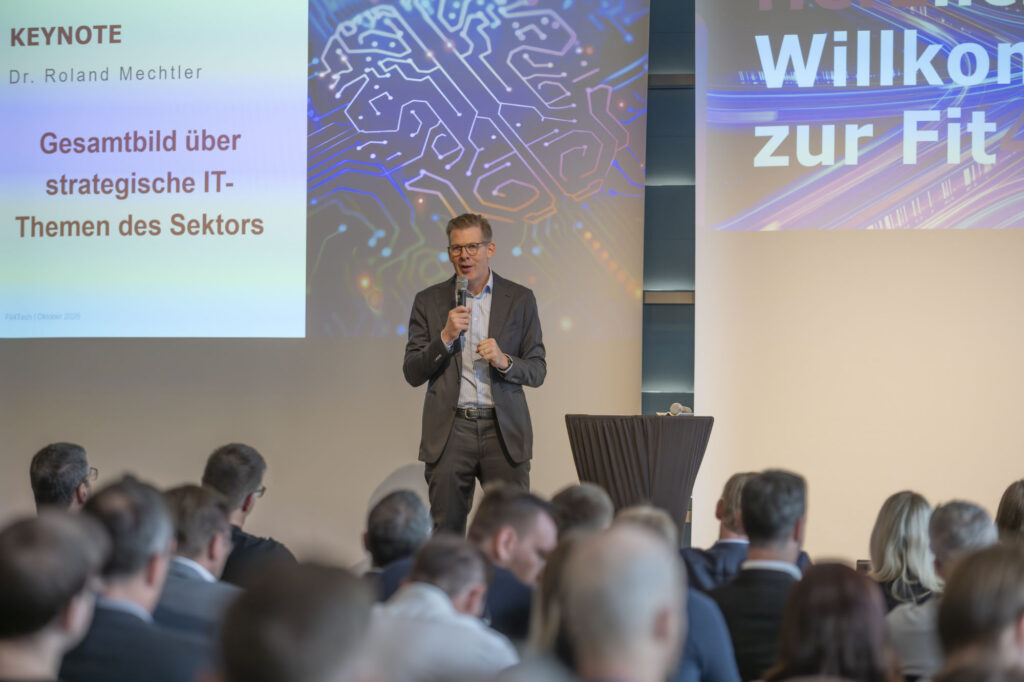
Entscheidend dabei sei die Geschwindigkeit, sagt Roland Mechtler, der für IT zuständige Vorstandsdirektor der RLB NÖ-Wien. Einerseits, wie schnell Veränderungen eintreten, und andererseits, wie schnell man darauf reagiert.
Besonders deutlich werde der Wandel beim Verhalten jüngerer Kunden. Während die Beziehung zur Hausbank früher häufig über Jahrzehnte gewachsen sei und oft von einer Generation an die nächste weitergegeben wurde, würden sich junge Menschen heute zunehmend an digitalen Angeboten orientieren. Der Trend geht weg von klassischen Sparprodukten und stärker in Richtung Trading. Zudem gewinnen Finfluencer in den Sozialen Medien als Informationsquelle an Bedeutung. Damit verändern sich auch die Anforderungen an die Banken. Neben der persönlichen Beratung gewinnen die einfache Verfügbarkeit digitaler Dienstleistungen, schnelle Abläufe und der sichere Umgang mit Kundendaten an Bedeutung.
Rasche Umsetzung
„Wir sehen massive Paradigmenwechsel. Unser Ziel muss es immer sein, unsere Kunden bestmöglich zu servicieren und sie bestmöglich zu verstehen. Wir arbeiten hier an attraktiven Produkten, um die jungen Kunden dort abzuholen, wo sie sind“, so Mechtler. Um diesen Anspruch zu erfüllen, müsse es gelingen, technologische Entwicklungen noch rascher in konkrete Angebote für die Kunden zu übersetzen. Eine neue Governance-Struktur innerhalb der Raiffeisenbankengruppe soll hier zu Verbesserungen führen.
Dass dies gelingen kann, zeige „Raiffeisen Finanzieren“. Mit der neuen Online-Kreditstrecke wurde erstmals eine österreichweit einheitliche digitale Finanzierungslösung entwickelt, die im November ausgerollt werden soll. Das Projekt sei sowohl im vorgesehenen Zeitrahmen als auch unter dem geplanten Budget umgesetzt worden. „Das zeigt, dass es geht – auch in unseren Strukturen“, bekräftigt Mechtler.
Klare Leitplanken
Das größte Thema in der IT sei zurzeit natürlich die Künstliche Intelligenz (KI): „Die entscheidende Gestaltungsaufgabe ist, KI so in der Bank zu verankern, dass aus technologischen Möglichkeiten konkreter Nutzen für Kunden und Mitarbeitende entsteht – sicher, verantwortungsvoll und skalierbar“, sagt Valentin Winger, Bereichsleiter „Efficiency, Data & AI“ in der RLB NÖ-Wien. Das Potenzial der Technologie für Regionalbanken ist beträchtlich – von der Beratung über das Kreditgeschäft bis zu administrativen Tätigkeiten. Aktuell steht vor allem die Unterstützung der Mitarbeitenden bei alltäglichen Aufgaben im Vordergrund, langfristig sollen aber auch ganze Prozesse durch KI effizienter gestaltet werden.
Um die Chancen der KI ausschöpfen zu können, braucht es auch klare Leitplanken für ihren sicheren Einsatz. Dafür bündelt die RLB NÖ-Wien ihre Aktivitäten in einem „KI-Center of Excellence“, das gemeinsame Standards definiert, Anwendungen bewertet und deren Weiterentwicklung koordiniert.
Banking im Dialog
Ein besonderes Augenmerk legt die RLB NÖ-Wien dabei laut Mechtler auf sprachbasierte Anwendungen. Sie sollen den Zugang zu Bankdienstleistungen vereinfachen und neue Möglichkeiten der Kundeninteraktion schaffen. Wie das konkret aussehen kann, zeigen zwei Projekte, die bei der Fit4Tech Management Session vorgestellt wurden: Im RSC Contact Center unterstützt der KI-gestützte Voicebot „Anna“ die telefonische Vermittlung bereits in einem Pilotbetrieb. Er nimmt das Anliegen des Anrufers sowie dessen Namen und Telefonnummer auf und leitet das Gespräch an die zuständige Abteilung weiter oder veranlasst einen Rückruf. Im Anschluss an die Pilotphase im Oktober wird im November über den Regelbetrieb sowie den weiteren Ausbau entschieden.
Noch einen Schritt weiter geht das sogenannte „Conversational Onboarding“, bei dem Kunden künftig ein Konto im Dialog mit einem digitalen Sprachassistenten eröffnen können. Die RLB NÖ-Wien ist bei dem Projekt österreichweit federführend. Mitte Oktober startete eine erste Testphase, über einen bundesweiten Rollout soll Ende November entschieden werden.
Mehr Unabhängigkeit
Mit „Wero“ soll künftig eine europäische Alternative zu internationalen Bezahllösungen wie Mastercard, Visa und PayPal zur Verfügung stehen. Hinter dem Zahlungssystem steht die European Payments Initiative (EPI), an der auch Raiffeisen beteiligt ist. Wero ermöglicht direkte Zahlungen zwischen Bankkonten im SEPA-Raum in Echtzeit und wird bereits in mehreren europäischen Ländern genutzt. Für Raiffeisen-Kunden in Österreich soll die Bezahllösung Anfang 2028 verfügbar werden.
Eine große Herausforderung sieht Mechtler allerdings darin, die Kunden für die neue Bezahllösung zu gewinnen. Denn für sie mache es keinen Unterschied, über welchen Anbieter eine Zahlung abgewickelt werde. Umso wichtiger werde es sein, die Vorteile der europäischen Alternative zu vermitteln.
Mehr Handlungsspielraum will Raiffeisen auch im Kartengeschäft gewinnen. Dazu wird ein Teil der bestehenden Mastercard-Debitkarten schrittweise durch Visa-Debitkarten ersetzt. Langfristig wird – analog dem Kreditkartenportfolio – ein ausgewogenes Verhältnis beider Anbieter angestrebt, um den Wettbewerb zu stärken und die Verhandlungsposition der Banken zu verbessern.
Die Frage nach größerer Unabhängigkeit stellt sich allerdings nicht nur im Zahlungsverkehr. Auch bei Cloud-Diensten und KI-Anwendungen sind europäische Unternehmen stark von internationalen – insbesondere US-amerikanischen – Technologieanbietern abhängig. Für Raiffeisen bedeute digitale Souveränität deshalb nicht, sämtliche Technologien selbst entwickeln zu müssen. Vielmehr gehe es darum, über echte Alternativen zu verfügen und bei Bedarf den Anbieter wechseln zu können. Entscheidend sei, die eigene Handlungsfähigkeit zu bewahren.
Investitionen in die Zukunft
Die technologische Weiterentwicklung hat allerdings ihren Preis. „Einerseits versuchen wir, möglichst effizient zu arbeiten und die Kosten niedrig zu halten, andererseits steigen die Anforderungen an die IT massiv – von der Cybersicherheit bis zum Aufbau neuer Kundenlösungen“, sagt Mechtler und betont: „Diese Investitionen sind aber notwendig, um wettbewerbsfähig und für die Kunden relevant zu bleiben.“
In der Vergangenheit habe Raiffeisen bei Technologieinvestitionen vergleichsweise sparsam agiert, weil der persönliche Kundenkontakt im Mittelpunkt des Geschäftsmodells stand. Doch dieses Paradigma verändere sich zunehmend. Angesichts attraktiver digitaler Angebote von Neobanken und veränderter Kundenerwartungen reiche der persönliche Kontakt allein nicht mehr aus. Raiffeisen sei für diese Entwicklung gerüstet, müsse aber auch bereit sein, die dafür notwendigen Investitionen zu tätigen.